Caso studio
Legge3.it · N.1 in Italia per liberarsi dai debiti
Hai più debiti di quanti potrai mai pagare? Un giudice può cancellarli, anche quelli con il Fisco.
La legge lo permette dal 2012, e 607 famiglie si sono già liberate così, con noi. Ti accompagniamo davanti al giudice fino alla decisione. E se il giudice dice no, ti restituiamo il compenso: è scritto nel contratto.
Oppure chiama il numero verde 800 66 25 18
Hanno parlato di Legge3 e delle famiglie che abbiamo aiutato
Corriere della Serala RepubblicaSky TG24Rai TGRUno Mattina in FamigliaRai IsoradioIl MessaggeroLa StampaIl GiornoIl Fatto QuotidianoL'EspressoMilano FinanzaPanoramaRTL 102.5Radio VaticanaFanpage
Riconoscimenti e lavoro sul campo
Italian Reputation Award · Istituto Italiano di Cultura di New YorkBollino del Salvagente · Servizio sicuroPuò solo andare meglio · documentario proiettato a Venezia durante la Mostra del Cinema 2023Capitan Sdebito · in diretta dal 2018, oggi con Fabrizio BracconeriQuattro libri · con prefazioni di Vittorio Feltri e Fabrizio Bracconeri
Solo uscite giornalistiche, senza i contenuti sponsorizzati. Tenere pronti i link a ogni servizio.
Prima di tutto, la busta verde
C'è una busta verde sul tavolo. Non l'hai ancora aperta.
Se stai leggendo questa pagina, quella busta la conosci. Le telefonate dei recuperatori a ogni ora del giorno. E la fatica di dirlo in famiglia, che pesa più dei conti. Forse qualcuno ti ha già promesso di sistemare tutto, si è fatto pagare e non ha risolto niente.
Chi ha troppi debiti di solito non li ha cercati. Un cliente che fallisce e non paga, una malattia, una separazione, un lavoro che finisce. Poi arrivano interessi e sanzioni, e il debito cresce più in fretta di qualsiasi stipendio.
Dal 2012 in Italia c'è una legge per questo. La gente la chiama ancora Legge 3, e noi ci chiamiamo così. Oggi è dentro il Codice della crisi: permette a chi non ce la fa di chiedere a un giudice di cancellare i debiti che non potrà mai pagare, e di ricominciare.
In questa pagina trovi come funziona, cosa ti chiede, quanto costa e cosa succede se va male. Alla fine saprai quali domande fare a chiunque ti proponga di aiutarti. Anche a noi.
“So come ti senti, perché ci sono passato io per primo.”Gianmario Bertollo, fondatore di Legge3.it
Perché Legge3 e non un'altra strada
Molti promettono di sistemare i tuoi debiti. Noi ti diciamo prima, per iscritto, cosa succede se non ci riusciamo.
Il simulatore
Prova con i tuoi numeri. In un minuto vedi quali strade si chiudono e quale resta aperta.
Sposta i cursori su cifre vicine alle tue: non serve precisione e non ti chiediamo il nome. Il risultato si aggiorna mentre muovi.
Banche, finanziarie e mutuiFisco e INPSFornitori e altri
Le altre strade, con i tuoi numeri
Le strade che la legge ti apre
Davanti al giudice, con Legge3
quello che metti a disposizione dei creditori
i debiti che il giudice può cancellare
Quanto ti costa chiudere con i debiti
Compenso Legge3 stimato al 4% dei debiti, come nell'esempio della pagina: formula del compenso da far confermare
È una simulazione indicativa, non un parere legale né un preventivo. La strada giusta e le cifre vere le trovi nel Report di Garanzia, dopo che il nostro ufficio legale ha studiato il tuo caso.
La differenza
Uno sconto lo decidono i creditori. Una sentenza la decide un giudice.
Le agenzie del saldo e stralcio trattano con i tuoi creditori uno alla volta. Se la banca accetta, bene. Se la finanziaria dice no, quel debito resta. E il Fisco e l'INPS non fanno sconti su richiesta: concedono rate, o le riduzioni che la legge apre per tutti.
Saldo e stralcio
Tratti con un creditore alla volta
- Banca ✓
- Finanziaria ✕
- Carta di credito ✓
- Fisco ✕
- INPS ✕
Chi dice no resta tuo creditore.
Procedura in Tribunale
Decide il giudice, per tutti insieme
- Banca ✓
- Finanziaria ✓
- Carta di credito ✓
- Fisco ✓
- INPS ✓
Una sola decisione, che vale anche per il Fisco.
Con i tuoi numeri lo vedi nel simulatore: quanto dovresti trovare subito con il saldo e stralcio, e quanto resta con il Fisco.
Perché Legge3 e non un'altra strada
Uno sconto si negozia, una sentenza si prepara. Da dieci anni prepariamo solo quella.
La mappa
Tutti quelli che promettono di aiutarti. E dove stiamo noi.
Perché non farlo da soli, o con l'avvocato di fiducia?
La legge lo permette. Ma chi va da solo prepara una domanda così una volta nella vita, e un errore nei documenti o nella scelta della procedura si paga con un no del giudice.
Il tuo avvocato o il tuo commercialista conoscono bene te, ma non sempre hanno già preparato molte domande come questa. E se il giudice dice no, di solito il loro compenso resta pagato. Noi lo facciamo ogni giorno, e se il giudice dice no il compenso lo restituiamo.
N.1 in Italia
N.1 in Italia per liberarsi dai debiti. E lo misuriamo in famiglie liberate.
Non con le telefonate ricevute o con i preventivi fatti: con le famiglie che un giudice ha già liberato dai debiti. Al 29 ottobre 2026 sono 607.
circa 427.000 €
di debiti cancellati in media per ogni famiglia
oltre 10.000
persone ogni anno ci chiedono aiuto. Se il tuo caso non può arrivare in fondo, te lo diciamo prima della firma
Ci chiamiamo come la legge, e l'abbiamo scelto apposta.
Non vendiamo prestiti e non trattiamo sconti con i creditori. Facciamo una cosa sola: accompagnare chi ha troppi debiti davanti a un giudice, dalla prima firma fino alla decisione.
Non serve avere debiti enormi: la legge non fissa una soglia minima, conta che tu non riesca più a pagarli. E una sentenza ha una differenza rispetto a uno sconto: chiude la storia anche con chi non era d'accordo.
Una sentenza si può controllare.
Chiunque può dire di essere il migliore. Una sentenza invece ha un numero e un tribunale che l'ha emessa.
Alcune storie dei nostri clienti sono raccontate qui sotto e su legge3.it. Cosa contano esattamente i 607, e un elenco delle sentenze da mostrare (tribunale, anno, debito cancellato)
Prima di firmare con chiunque
Cinque domande da fare a chi ti propone di cancellare i debiti. Anche a noi.
Le nostre risposte sono già scritte. Lo spazio per gli altri è vuoto: riempilo quando li chiami.
| La domanda | La risposta di Legge3 | La risposta degli altri |
|---|---|---|
| “Alla fine mi porti uno sconto o la decisione di un giudice?” | La decisione di un giudice, che vale per tutti i tuoi creditori insieme, Fisco compreso. | |
| “Quante famiglie hai già liberato, e dove posso controllarlo?” | 607. Alcune delle loro storie sono raccontate più in basso e su legge3.it, nella sezione “I nostri successi”. | |
| “Se va male, cosa succede? È scritto nel contratto?” | È scritto: se alla fine il giudice dice no, ti restituiamo il compenso. Le condizioni le trovi più in basso, tutte. | |
| “Qualcuno di esterno ha controllato quello che mi dici?” | Il Salvagente ha verificato il nostro contratto, la formazione dei nostri specialisti e le testimonianze dei clienti. | |
| “Mi dici prima quanto pago in tutto, anche quello che non va a te?” | Nel Report di Garanzia trovi il compenso, le rate e cosa si paga a parte, come il compenso del gestore della crisi (OCC). |
Se qualcuno non sa rispondere, fermati prima di firmare.
Perché Legge3 e non un'altra strada
Le agenzie hanno una sola risposta per tutti: lo sconto. Noi scegliamo la procedura giusta per il tuo caso, e te la spieghiamo per iscritto.
La tua strada
Debiti da privato, d'impresa o tutti e due. La legge ha una strada per ciascuno.
Ecco tutte le combinazioni in una tabella. Cosa prevede ogni procedura, e quale si apre per te, lo trovi nel simulatore.
| I tuoi debiti | Ristrutturazione dei debiti | Concordato minore | Liquidazione controllata |
|---|---|---|---|
| Solo da privato prestiti, carte, mutuo, cartelle di chi non ha un'impresa | ✓ | ✕ | ✓ |
| Solo d'impresa o di una professione, anche di un'attività chiusa | ✕ | ✓se l'attività continua | ✓ |
| Misti una parte da privato, una parte dall'impresa | ✕ | ✓se l'attività continua | ✓ |
Quale strada fa per te lo decide il nostro ufficio legale dopo aver studiato il tuo caso, e te lo scrive nel Report di Garanzia.
Come si comincia
Dalla prima telefonata alla sentenza, passo per passo.
- 1Tu
Ci lasci nome e telefono
Dal modulo in fondo alla pagina o chiamando il numero verde 800 66 25 18. L'assistente virtuale di Legge3 ti richiama per confermare la richiesta. La telefonata e il primo incontro non costano niente
- 2Gianmario
Ricevi un video per email
Ci sono io a spiegarti cosa succede, e a chiederti di rispondere al telefono anche se il numero non lo conosci.
- 3Il nostro ufficio clienti
Una breve intervista al telefono
Qualche domanda per capire la tua situazione. Poi il tuo caso passa allo specialista della tua zona.
- 4Tu e il tuo specialista
L'incontro in uno dei nostri studi
Racconti tutti i tuoi debiti, uno per uno, a una persona che lo fa ogni giorno e non ti giudica.
- 5Il nostro ufficio legale
Il Report di Garanzia
Studiamo il tuo caso e ti scriviamo quale procedura fa per te e perché, quanto costa, cosa si paga a parte e le condizioni della garanzia. Lo puoi leggere con calma, anche con la tua famiglia.
- 6Tu, noi e il gestore della crisi
La firma, i documenti, la domanda
Con le deleghe che firmi molti documenti li chiediamo noi. Il gestore della crisi (OCC), una figura indipendente prevista dalla legge, scrive la sua relazione, e la domanda arriva in Tribunale.
- ✓Il giudice
La decisione
Quando il giudice apre la procedura sei protetto dai pignoramenti: come e da quando dipende dalla procedura, e lo trovi nelle domande più in basso. Alla fine arriva la decisione che chiude i tuoi debiti.
Tempi indicativi dalla firma al deposito, e dal deposito all'apertura
Il tuo compito
Portare i documenti che ti chiediamo e girare al tuo specialista ogni lettera che arriva. Le altre regole sono nel vademecum che ricevi alla firma. I rapporti con il Tribunale e con l'Organismo li tiene il tuo specialista.
La garanzia
Se alla fine il giudice dice no, ti restituiamo il compenso. Ecco le condizioni, tutte.
✓Vale se
- hai firmato il Report di Garanzia;
- hai rispettato il piano dei pagamenti, che non va oltre 15 mesi dalla firma (con una tolleranza del 20% sui tempi);
- quello che ci hai dichiarato è vero, e non hai tenuto nascosto niente.
✕Non vale se
- cambi idea e rinunci al contratto;
- leggi e norme cambiano in modo sfavorevole;
- prendi da solo iniziative che possono interferire con la riuscita della pratica, senza la nostra autorizzazione scritta: per esempio paghi per conto tuo un solo creditore.
 Cosa ti restituiamo
Il compenso pagato a Legge3. Restano fuori le spese che si pagano a parte, come il compenso dell'OCC: le trovi più in basso, nella sezione sul costo.
 Come si chiede
Entro 30 giorni dal rigetto della pratica: dopo, la garanzia decade. Il tuo specialista ti spiega come fare.
In dieci anni la garanzia è scattata una volta sola.
Un primo no non ci ferma: andiamo avanti anche in appello, fino all'ultima decisione, senza chiederti un compenso in più. Appello senza compenso in più scritto nel contratto
Perché Legge3 e non un'altra strada
Prima di firmare sai già cosa succede se il giudice dice no. Te lo mettiamo per iscritto, con le condizioni.
Quanto costa
Il prezzo, scritto prima di firmare.
Il compenso dipende dalla procedura e da quanto è complesso il tuo caso. Lo trovi nel Report di Garanzia insieme alle rate e a tutto quello che si paga a parte.
Cosa comprende
- Il tuo specialista, dalla firma alla decisione del giudice. fin dove segue la pratica
- La raccolta dei documenti, anche con le deleghe.
- Il lavoro del nostro ufficio legale e del professionista che porta la tua pratica in Tribunale. compreso nel compenso
- La garanzia di rimborso.
Cosa si paga a parte
- Il compenso del gestore della crisi (OCC): lo stabilisce l'Organismo. forbice indicativa
- Bolli, visure e certificati.
- Le spese che non dipendono da noi, come una perizia sugli immobili.
Un esempio. Per una liquidazione controllata con circa 420.000 euro di debiti, il costo è di 17.080 euro in tutto, in cinque pagamenti: 13.000 euro di compenso, 1.000 di spese amministrative e l'IVA. Sono circa 4 euro ogni 100 euro di debito. Dopo 15 giorni il preventivo va aggiornato, perché nel frattempo i tuoi debiti cambiano. Esempio da approvare
Per chi sta aiutando
Se qualcuno a cui vuoi bene ti ha chiesto una mano, questa parte è per te.
Chiedere soldi a qualcuno della famiglia è la cosa più difficile per chi ha debiti. Più difficile che parlarne con noi. Se lo ha fatto, è perché ha deciso di chiudere questa storia invece di rimandarla. Qui trovi a cosa serve il tuo aiuto, e cosa succede se le cose vanno male.
Lo stesso denaro, due risultati
17.080 € dati ai creditori
pagano il 4% di 420.000 euro di debiti
Restano 402.920 euro, e i creditori continuano a chiederli.
17.080 € per la procedura
se il giudice dice sì, quello che non si può pagare viene cancellato
A parte si paga il gestore della crisi (OCC). Se alla fine il giudice dice no, il compenso pagato a Legge3 torna indietro. a chi viene restituito, in quanto tempo, e se comprende spese amministrative e IVA
I suoi debiti non sono tuoi. Nessun creditore può chiederli a te, a meno che tu non sia obbligato insieme a chi aiuti, per esempio con una garanzia firmata, o con un debito fatto per la famiglia se siete sposati in comunione dei beni.
Il tuo aiuto non va perso. Se il giudice dice no, anche in appello, il compenso pagato a Legge3 viene restituito, alle condizioni della garanzia. La prima è che chi aiuti ci dica tutto: per questo è meglio che al primo incontro ci sia anche tu.
I debiti non spariscono da soli. Chiuderli adesso, davanti a un giudice, mette un punto fermo anche per chi viene dopo.
Se anche tu hai debiti, o hai firmato garanzie per chi aiuti, in alcuni casi la legge permette di affrontare insieme i debiti della famiglia.
Venite insieme al primo incontro. Lo specialista risponde anche a te.
Storie vere
Le famiglie che hanno chiuso con i debiti.
Sono alcuni dei casi raccontati su legge3.it, dai clienti stessi. Le testimonianze pubblicate fino all'inizio della certificazione sono state verificate dal Salvagente.
Caso studio
1,5 milioni di debiti cancellati
Leggi la storia su legge3.itCaso studio
Grazie a metà abitazione cancella tutti i debiti, che sono molto di più
Leggi la storia su legge3.itVideo
Si libera da un debito di oltre 854.000 euro
Guarda la testimonianzaVideo
Liberi da un debito di 13 milioni di euro
Guarda la testimonianzaCaso studio
“Mi avete salvato la vita”
Leggi la storia su legge3.itCollegare ogni scheda al suo caso studio o video; scegliere i casi più recenti
Controllato da fuori
Il bollino del Salvagente.
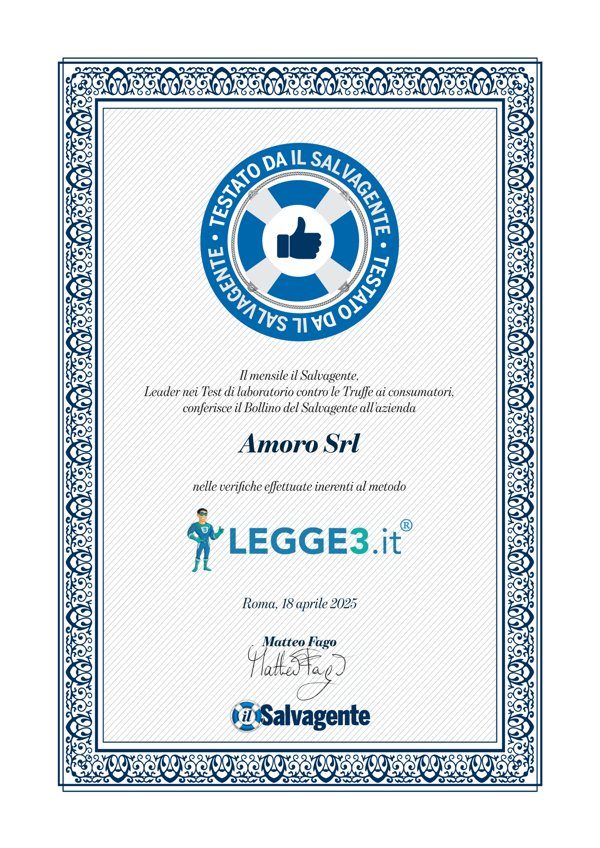
Il Salvagente è la rivista per i consumatori che mette alla prova prodotti e servizi per smascherare le truffe. Ecco l'esito delle sue verifiche su Legge3.
| Contratto | Rivisto da uno studio legale specializzato | Verificato |
| Formazione | Gli specialisti seguono corsi sulla legge del sovraindebitamento | Verificato |
| Testimonianze | Clienti reali, pubblicati su legge3.it | Verificato |
Certificato del 18 aprile 2025, sulla base delle verifiche fatte dal Salvagente. Sul bollino leggi “dietro pagamento di licenza d'uso”: si paga per usare il marchio del Salvagente, ma le verifiche vanno superate prima.
Chi siamo
Gianmario e Mariasole ci sono passati. Poi hanno deciso di aiutare chi c'è dentro adesso.
Legge3.it è nata a Treviso nel 2016, fondata da Gianmario Bertollo e da sua moglie Mariasole Pavan. Prima, Gianmario dai debiti c'era passato. Lo ha raccontato al Corriere della Sera: “Quando mio figlio si è ammalato sono entrato nell'inferno dei debiti”. Una volta uscito, insieme a Mariasole ha deciso di dedicare la vita alle persone che si trovano dove si trovavano loro.
Il lavoro è cominciato a Treviso. Oggi siamo in 75 province, con oltre 60 specialisti del sovraindebitamento, avvocati e studi di consulenza.
- Dal 2018 Gianmario conduce in diretta Capitan Sdebito, oggi insieme all'attore Fabrizio Bracconeri, per spiegare a tutti come uscire dai debiti in modo legale. ancora in onda
- Ha scritto quattro libri sul sovraindebitamento, con prefazioni di Vittorio Feltri e Fabrizio Bracconeri.
- Il documentario Può solo andare meglio è stato proiettato a Venezia durante la Mostra del Cinema 2023.
- Gianmario e Mariasole hanno ricevuto l'Italian Reputation Award all'Istituto Italiano di Cultura di New York, per il loro impegno a far conoscere la legge.
 Foto di Gianmario e Mariasole
Le domande che ci fanno di più
Prima di chiamarci.
Perderò la casa?
Dipende dalla procedura e dalla tua situazione. Nella ristrutturazione, se sei in regola con le rate o se il giudice lo autorizza, il piano può prevedere che continui a pagare il mutuo della casa in cui vivi. Nel concordato minore vale lo stesso. Nella liquidazione i beni che hai, casa compresa, entrano nella procedura. Lo sai prima di firmare: è scritto nel Report di Garanzia.
Quanto tempo ci vuole?
Dipende dalla procedura. Nella liquidazione controllata, se ci sono i requisiti, il giudice dichiara l'esdebitazione con un decreto alla chiusura o, se arriva prima, dopo tre anni dall'apertura. Nella ristrutturazione e nel concordato dipende dalla durata del piano o dell'accordo. Prima c'è il tempo per preparare la domanda: le date te le dà il tuo specialista.
Anche i debiti con il Fisco?
Sì. Nelle procedure davanti al giudice rientrano anche le cartelle e i debiti con il Fisco e con l'INPS, e la decisione del giudice vale anche per loro.
Ho già un pignoramento. È troppo tardi?
Di solito no, ma i tempi contano. Quando il giudice apre la procedura sei protetto: nella liquidazione nessun creditore può più agire da solo, nelle altre procedure puoi chiedere al giudice di fermare i pignoramenti. Se c'è già un'asta fissata, dillo subito al tuo specialista.
I miei figli dovranno pagare i miei debiti?
Finché sei in vita, no, a meno che si siano obbligati con te, per esempio firmando una garanzia. E i debiti cancellati dal giudice non passano più a nessuno, nemmeno agli eredi.
C'è qualcosa che la legge non cancella?
Sì, e preferiamo dirtelo subito: gli assegni di mantenimento e gli alimenti, i risarcimenti per un danno causato ad altri fuori da un contratto, per esempio in un incidente, le multe e le sanzioni che non c'entrano con i debiti cancellati. E chi ha firmato con te come garante resta obbligato.
E le segnalazioni in CRIF?
Seguono regole proprie: restano visibili per un tempo stabilito, e l'esdebitazione non le cancella in automatico. Con il provvedimento di esdebitazione puoi chiederne l'aggiornamento.
Perché a volte non prendete una pratica?
Perché se il giudice dice no, il compenso lo restituiamo noi. Prendiamo solo le pratiche che crediamo possano arrivare in fondo.
Parla con uno specialista
Il primo passo è una telefonata.
Lasciaci nome e telefono. Entro pochi minuti ti chiama l'assistente virtuale di Legge3 dal numero 0422 1981004: salvalo in rubrica, così sai che siamo noi. Poi ti chiama il nostro ufficio clienti, e lo specialista della tua zona fissa l'incontro con te.
Preferisci chiamare tu? Numero verde 800 66 25 18
P.S. Se stai valutando anche altri, porta con te le cinque domande di questa pagina e falle a tutti. Chi non ti risponde al telefono, difficilmente ti risponderà dopo la firma.